软磁材料行业深度研究报告 电感铁芯专题
一、电感铁芯概述
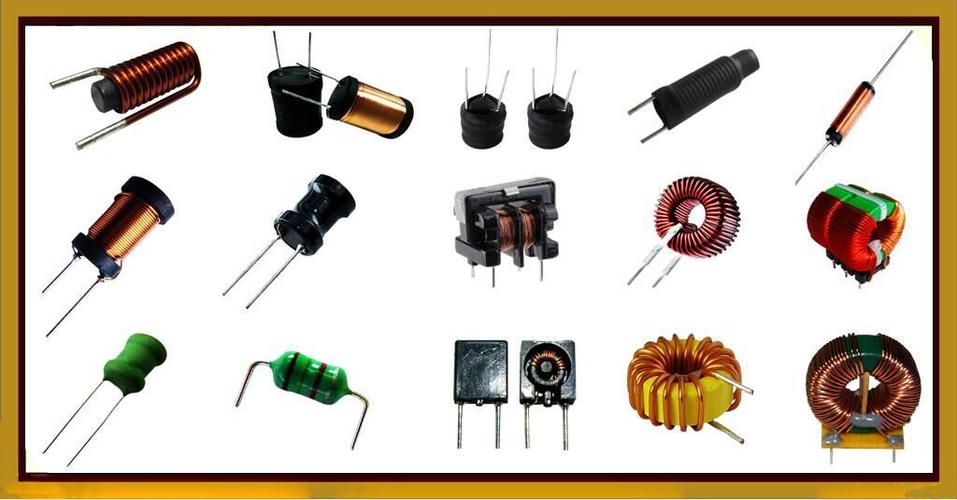
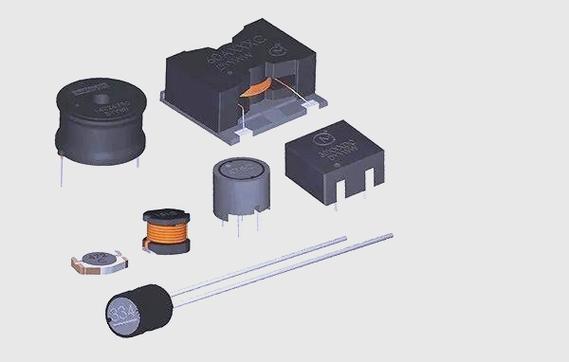
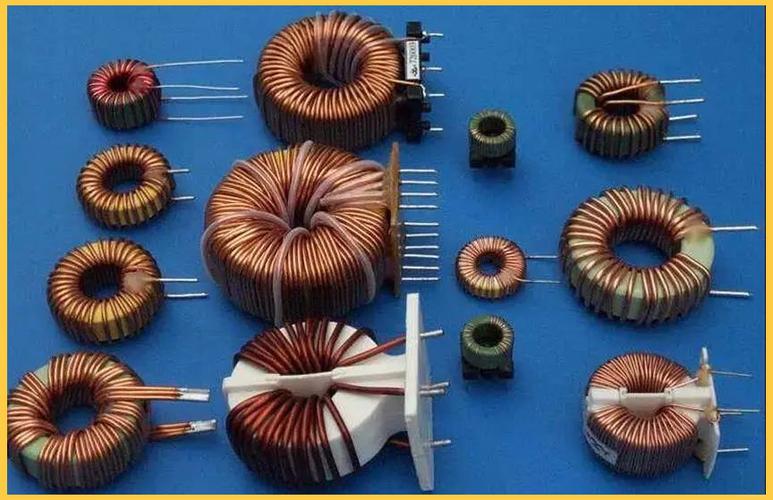
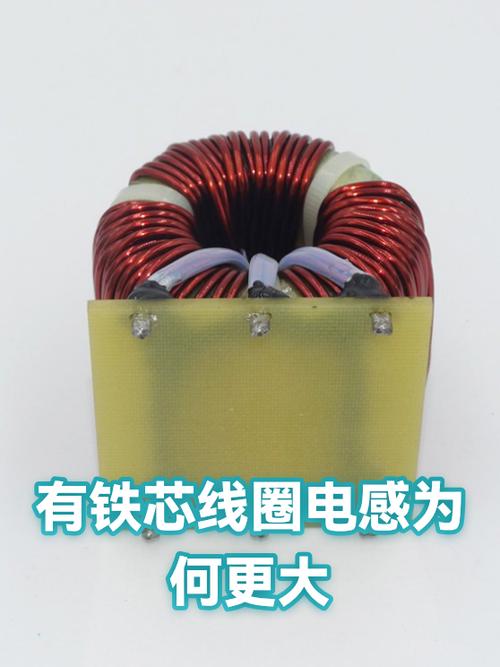
电感铁芯是电感器的核心部件,其性能直接决定了电感器的电感量、品质因数、饱和电流等关键参数。电感铁芯通常由软磁材料制成,软磁材料是指在外加磁场下容易磁化、去掉外磁场后又能迅速退磁的材料,具有高磁导率、低矫顽力、高饱和磁感应强度等特点。电感铁芯广泛应用于电子电路中的滤波、储能、变压、抗干扰等场景。
二、软磁材料分类及在电感铁芯中的应用
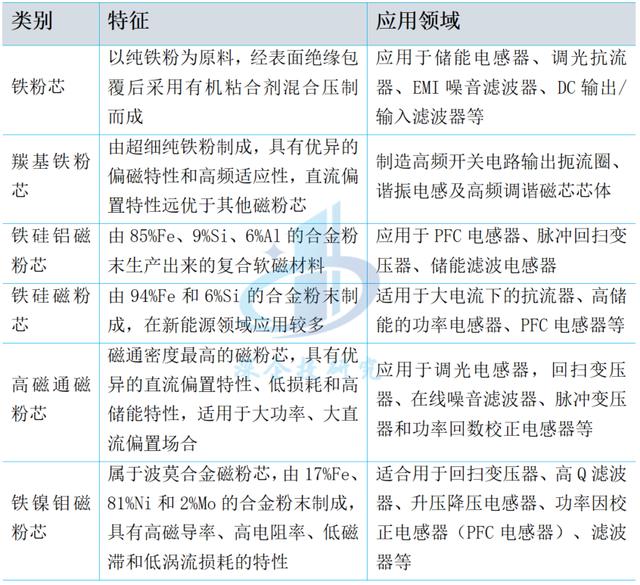
软磁材料主要包括金属软磁材料(如硅钢、坡莫合金、铁粉芯)、铁氧体软磁材料(如锰锌铁氧体、镍锌铁氧体)以及非晶/纳米晶软磁材料。不同材料适用于不同频率和功率范围的电感铁芯:
- 金属软磁材料:硅钢片成本低,饱和磁感高,适用于低频大功率电感;坡莫合金磁导率高,但成本高,用于高频小型电感;铁粉芯(由铁粉与绝缘介质混合压制)具有分布式气隙,抗饱和能力强,广泛用于开关电源的储能电感。
- 铁氧体软磁材料:锰锌铁氧体电阻率高,适用于中高频(1MHz以下)电感;镍锌铁氧体适用于高频(1MHz以上)电感。铁氧体成本低,但饱和磁感较低,温度稳定性一般。
- 非晶/纳米晶软磁材料:非晶合金具有高磁导率、低损耗,适用于高频大功率电感;纳米晶合金综合性能优异,但成本较高,主要用于高端电感及共模电感。
三、电感铁芯的市场需求分析
电感铁芯的需求与下游应用领域密切相关。随着5G通信、新能源汽车、光伏储能、消费电子等行业的快速发展,电感铁芯市场持续增长。
- 通信领域:5G基站、服务器电源等需要大量高频电感,推动铁氧体和金属粉芯需求。
- 新能源汽车:车载充电机(OBC)、DC-DC转换器、电机驱动等需要大功率电感,硅钢、铁粉芯、纳米晶需求旺盛。
- 光伏储能:逆变器、变流器需要高饱和磁感、低损耗的铁芯,非晶/纳米晶和金属粉芯应用增多。
- 消费电子:手机、笔记本电脑等需要小型化高频电感,铁氧体和金属粉芯为主。
四、电感铁芯的技术发展趋势
- 高频化:随着开关电源频率提高,铁芯材料需降低高频损耗,铁氧体和金属粉芯向高频低损耗方向发展。
- 高饱和磁感:为满足大电流应用,铁芯材料需提高饱和磁感应强度,金属软磁和纳米晶成为研究热点。
- 小型化:电子设备轻薄化要求铁芯体积更小,通过提高磁导率和优化结构实现。
- 低损耗:降低铁芯损耗可提高电源效率,非晶/纳米晶和铁氧体材料不断改进。
- 集成化:将电感与铁芯集成,如一体成型电感,提高可靠性并减小体积。
五、电感铁芯的产业链分析
电感铁芯产业链上游为原材料,包括纯铁、硅、镍、锌、锰等金属及氧化物;中游为铁芯制造,包括粉体制备、绝缘包覆、压制成型、烧结等环节;下游为电感器制造商,最终应用于各终端领域。
全球电感铁芯主要厂商包括日本TDK、村田,美国美磁、安徽、韩国三星电机,中国横店东磁、天通股份、铂科新材等。中国企业在铁氧体和金属粉芯领域已具备较强竞争力,但在高端纳米晶铁芯方面仍需进口。
六、电感铁芯行业竞争格局
电感铁芯行业竞争较为充分,但高端市场仍由日美企业主导。铁氧体铁芯市场集中度较高,TDK、村田等占据较大份额;金属粉芯市场相对分散,铂科新材、美磁等企业领先;非晶/纳米晶铁芯市场较小,日立金属、安泰科技等为主要供应商。
七、电感铁芯行业未来展望
随着电子信息产业和新能源产业的发展,电感铁芯需求将持续增长。预计未来五年,全球电感铁芯市场年复合增长率约为6%-8%,其中中国市场增速高于全球。技术方面,高频低损耗、高饱和磁感、小型化是主流方向。纳米晶铁芯有望在高端领域替代部分铁氧体和金属粉芯。环保要求推动铁芯制造向绿色工艺发展。
八、结论与建议
电感铁芯作为软磁材料的重要应用,市场前景广阔。建议企业加大研发投入,突破高端纳米晶铁芯技术;优化产品结构,满足高频化、小型化需求;关注新能源汽车、光伏储能等新兴领域;加强产业链合作,降低成本,提升竞争力。
如若转载,请注明出处:http://www.yzmina.com/product/54.html
更新时间:2026-10-28 09:35:17